Comment comprendre le risque client avec Toden

Charles Archibong, Cofondateur
Analysez le risque client en tenant compte des éléments probants et des critères d'évaluation. Le risque client permet d'expliquer la situation enregistrée d'un client ; il diffère de la décision relative au risque pour un paiement spécifique.

Points clés
- Un zéro réel diffère d'une preuve non évaluée ou incomplète.
- L'histoire fige un instantané précis.
- Les données actuelles expirées disparaissent jusqu'à ce que l'actualisation réussisse.
- Un changement d'espace de travail supprime les données client précédentes.
- Les lectures ne créent aucun contrôle, frais ni pouvoir d'exécution.
Analysez le risque client en tenant compte des éléments probants et des critères d'évaluation. Le risque client permet d'expliquer la situation enregistrée d'un client ; il diffère de la décision relative au risque pour un paiement spécifique.
Avant de commencer
La capacité de lecture des risques clients pertinente a été activée
Accès client autorisé par dactylographie
Données probantes et fraîcheur disponibles
Utilisez un membre de l'équipe autorisé pour cette opération. Vérifiez l'organisation et l'environnement avant de modifier un paramètre. Consultez le prix actuel avant tout paiement ou renouvellement d'abonnement. Les captures d'écran présentent un exemple d'espace de travail ou la référence d'intégration publique ; elles ne représentent pas un client réel ni un paiement effectué.
Configurer et utiliser la fonctionnalité
Étape 1 : Vérifier que les lectures relatives aux risques clients sont disponibles
Cette fonctionnalité de lecture est un aperçu Shadow et est désactivée par défaut. Toden Il faut l'activer pour l'environnement. Les scores actuels nécessitent également une configuration vérifiée et des preuves qualifiées. Vérifiez les autorisations d'accès aux produits et les permissions de lecture individuelles ou professionnelles de votre organisation. API Une clé ou un niveau de risque hérité n'active pas cet aperçu ni ne fournit de politique de décision en direct.
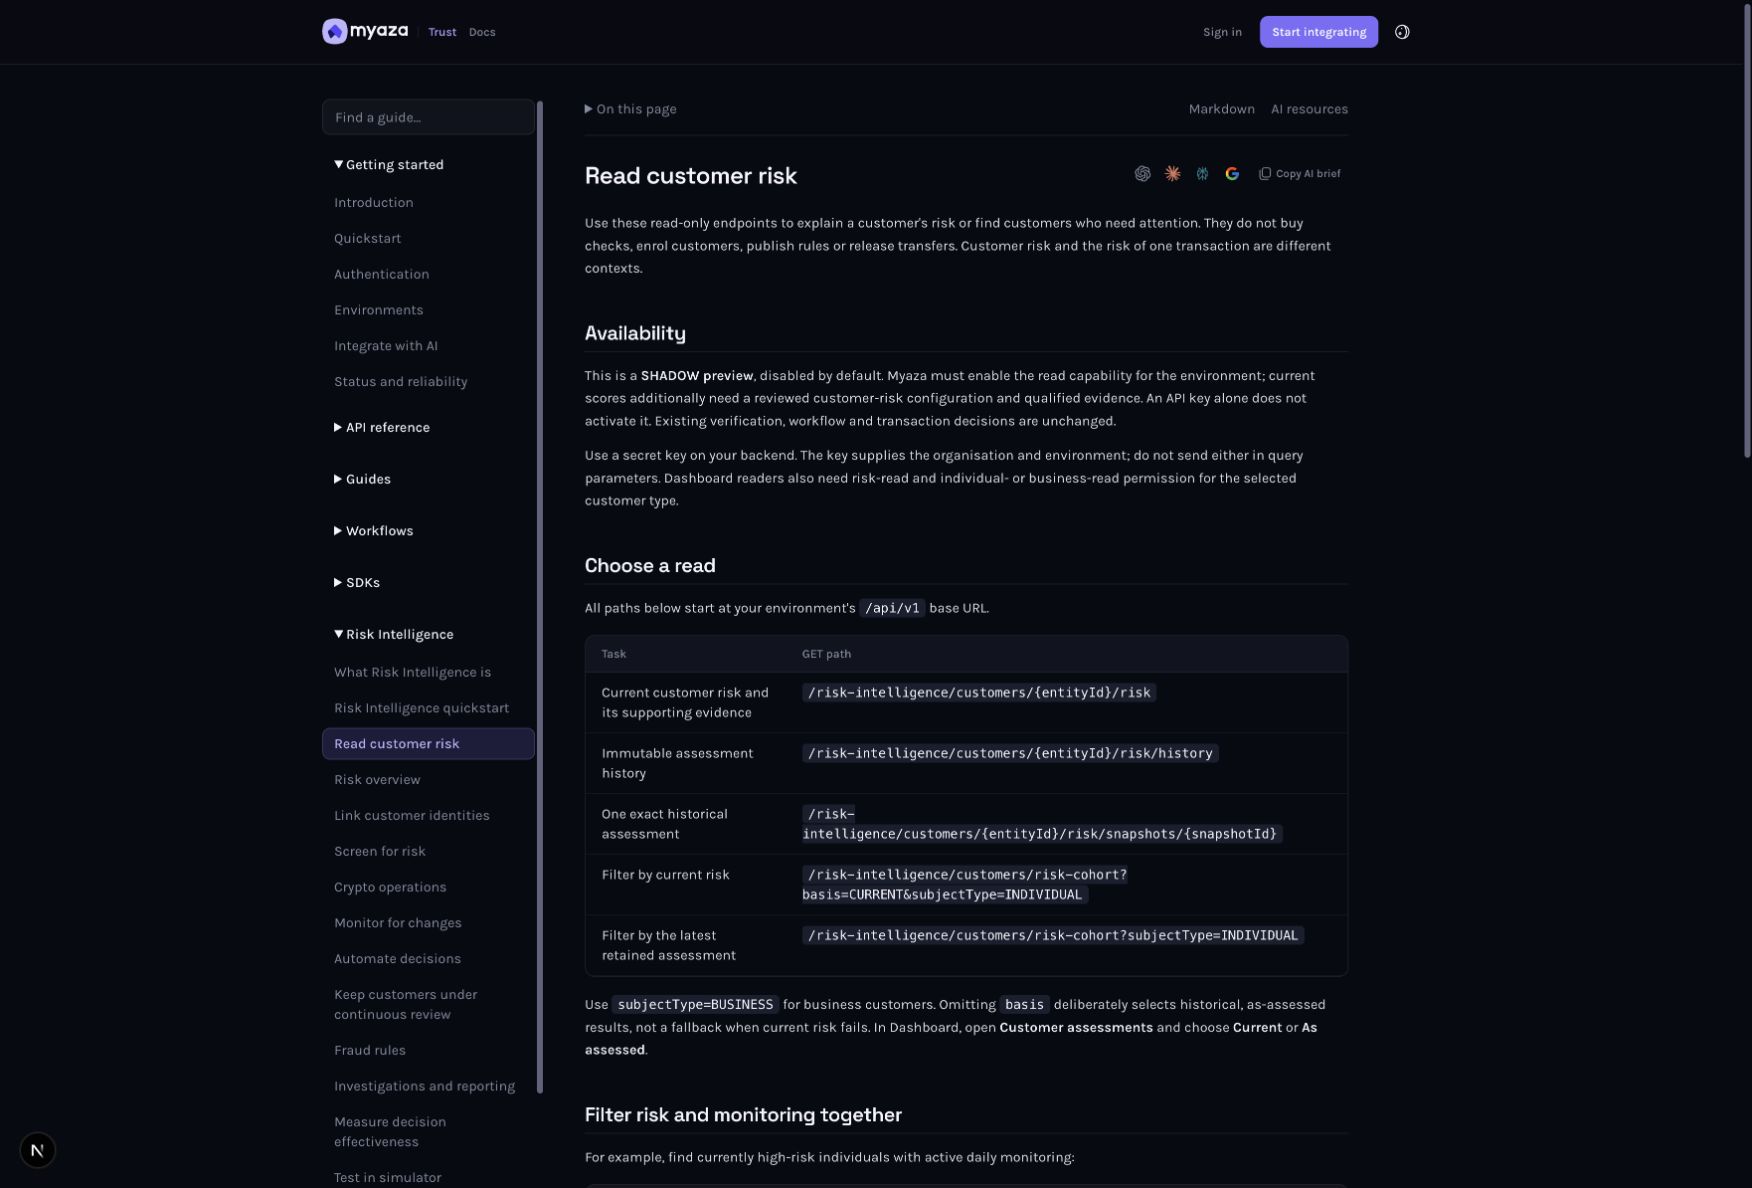
Référence d'intégration : Disponibilité
Étape 2 : Choisissez « Actuel » ou « Évalué ».
Ouvrez les évaluations client et choisissez délibérément la base. L'option « Actuel » exige des preuves actuelles qualifiées. L' option « Tel qu'évalué » reprend les preuves d'évaluations historiques conservées. Lors de la consultation d'un client, utilisez la vue des preuves de risque correspondante et l'instantané sélectionné. Ne basculez pas vers un score plus ancien et ne le qualifiez pas d'« Actuel » si la lecture actuelle n'est pas disponible.
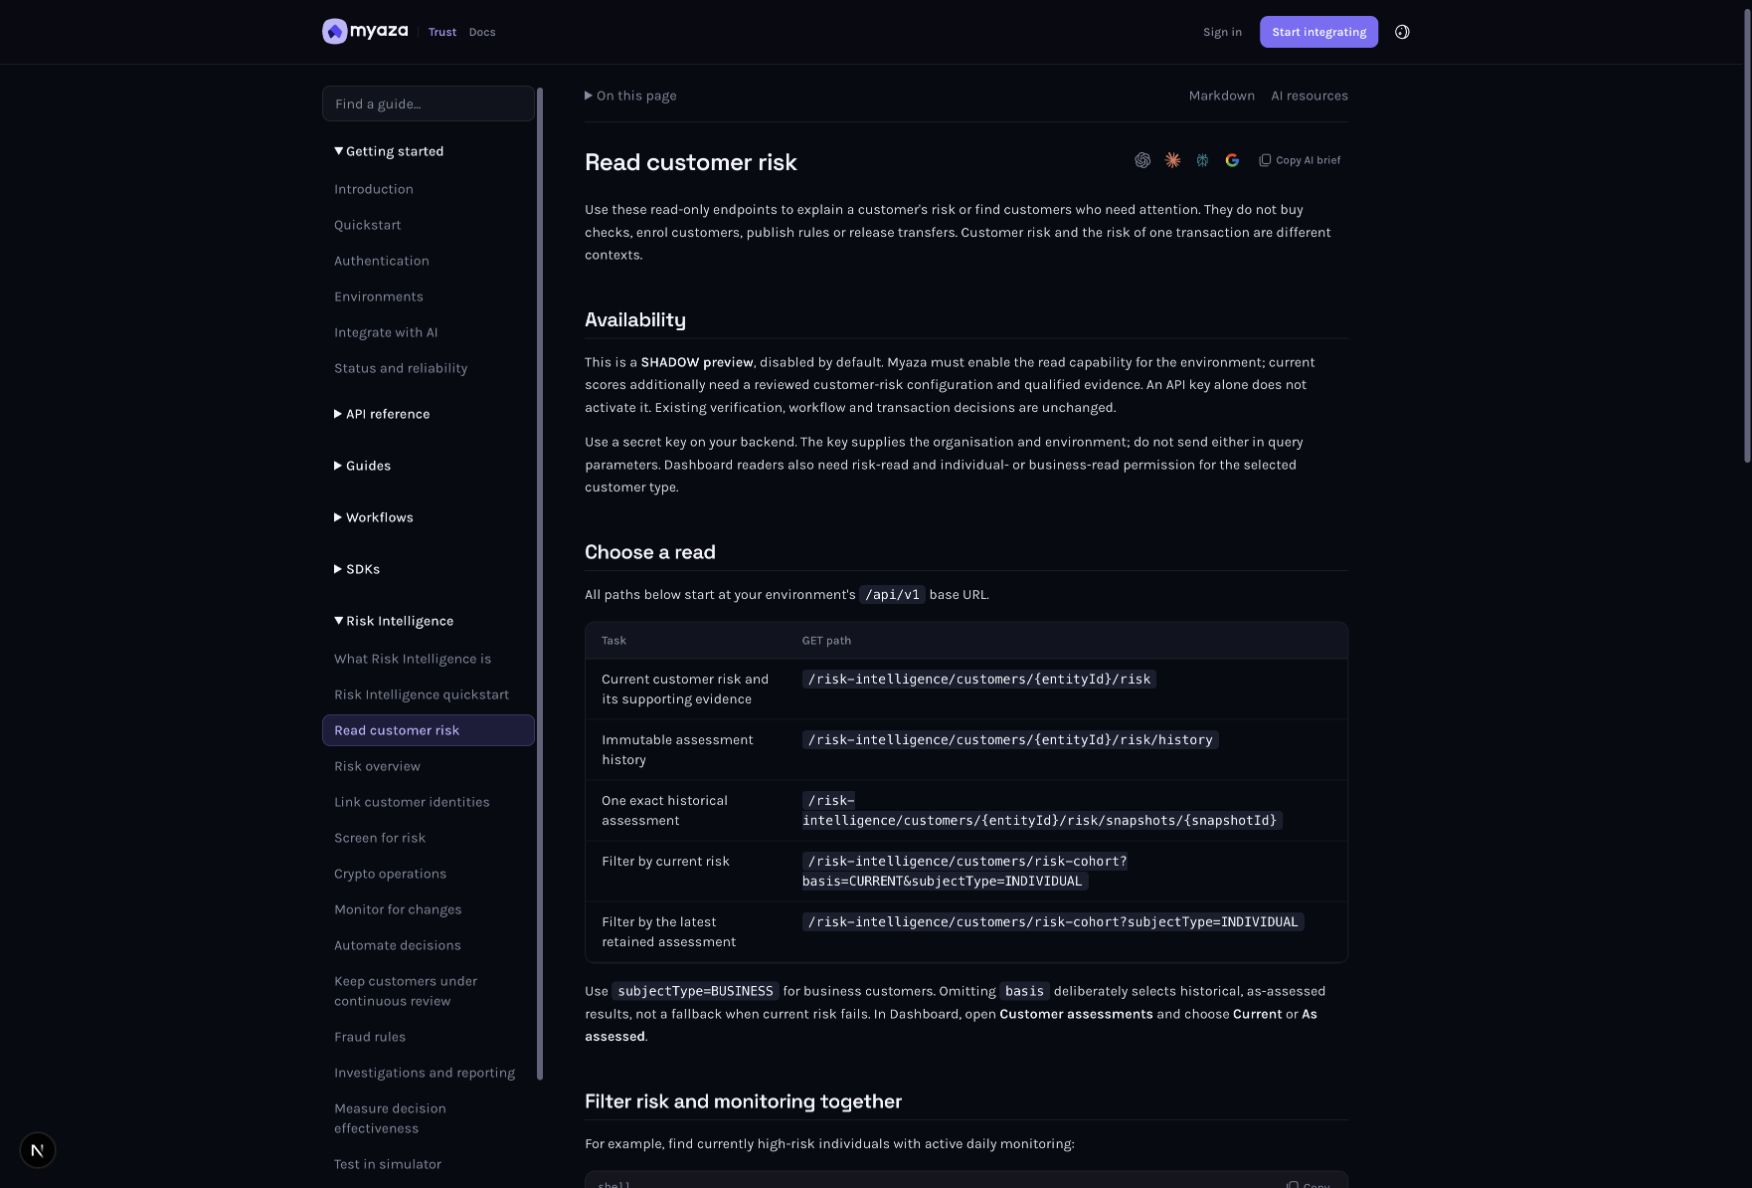
Référence d'intégration : Choisissez une lecture
Étape 3 : Lisez les informations d’un client depuis votre système d’administration.
Utiliser GET Utilisez l' API /api/v1/risk-intelligence/customers/{entityId}/risk avec la clé secrète de l'environnement. Consultez l'historique des évaluations précédentes et les instantanés pour une évaluation historique précise. La clé indique l'organisation et l'environnement. Précisez le type de client auquel vous avez accès ; les clients inaccessibles ou inconnus ne doivent pas se voir attribuer un score neutre.
Référence d'intégration : Choisissez une lecture
Étape 4 : Vérifier simultanément l’état, le score et la couverture.
Un score actuel nécessite l'état d'évaluation actuel de la réponse. Un score nul n'est pas égal à zéro ; un zéro valide correspond à « Faible ». Les tranches documentées sont : Faible (0-24), Moyen (25-49), Élevé (50-79) et Critique (80-100). Cet indice n'indique pas une probabilité de fraude. Les preuves en attente, périmées, incomplètes ou indisponibles doivent conserver leur état initial au lieu d'utiliser un score conservé.
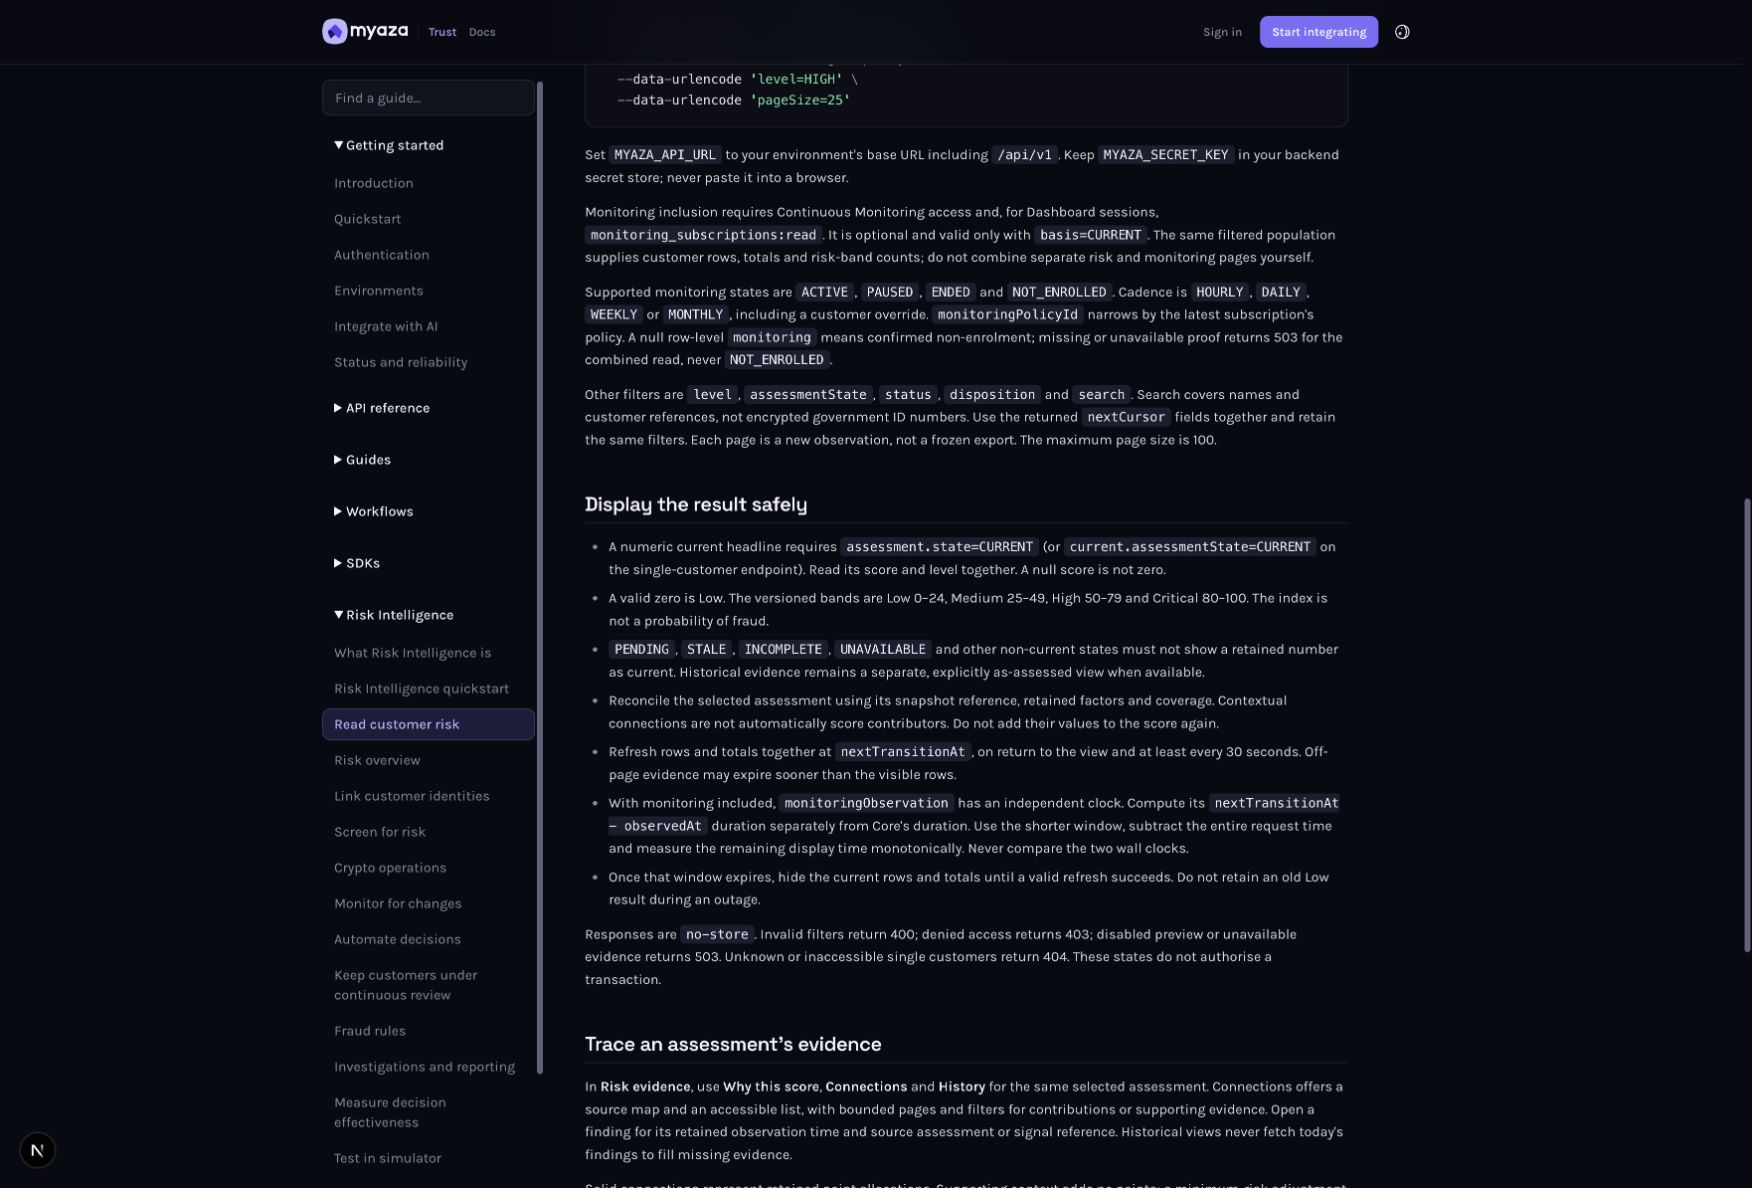
Référence d'intégration : Afficher le résultat en toute sécurité
Étape 5 : Déterminer pourquoi le score sélectionné existe
Utilisez les sections « Pourquoi ce score » , « Connexions » et « Historique » pour la même évaluation. Examinez les facteurs retenus et la couverture. Le contexte supplémentaire n'apporte aucun point, et un ajustement du risque minimal constitue une preuve modélisée plutôt qu'un paiement supplémentaire. La navigation sur la carte modifie les éléments visibles, mais pas le score enregistré. Une carte de lignage des scores ne représente pas un réseau dynamique de clients ou de propriétaires de portefeuilles.
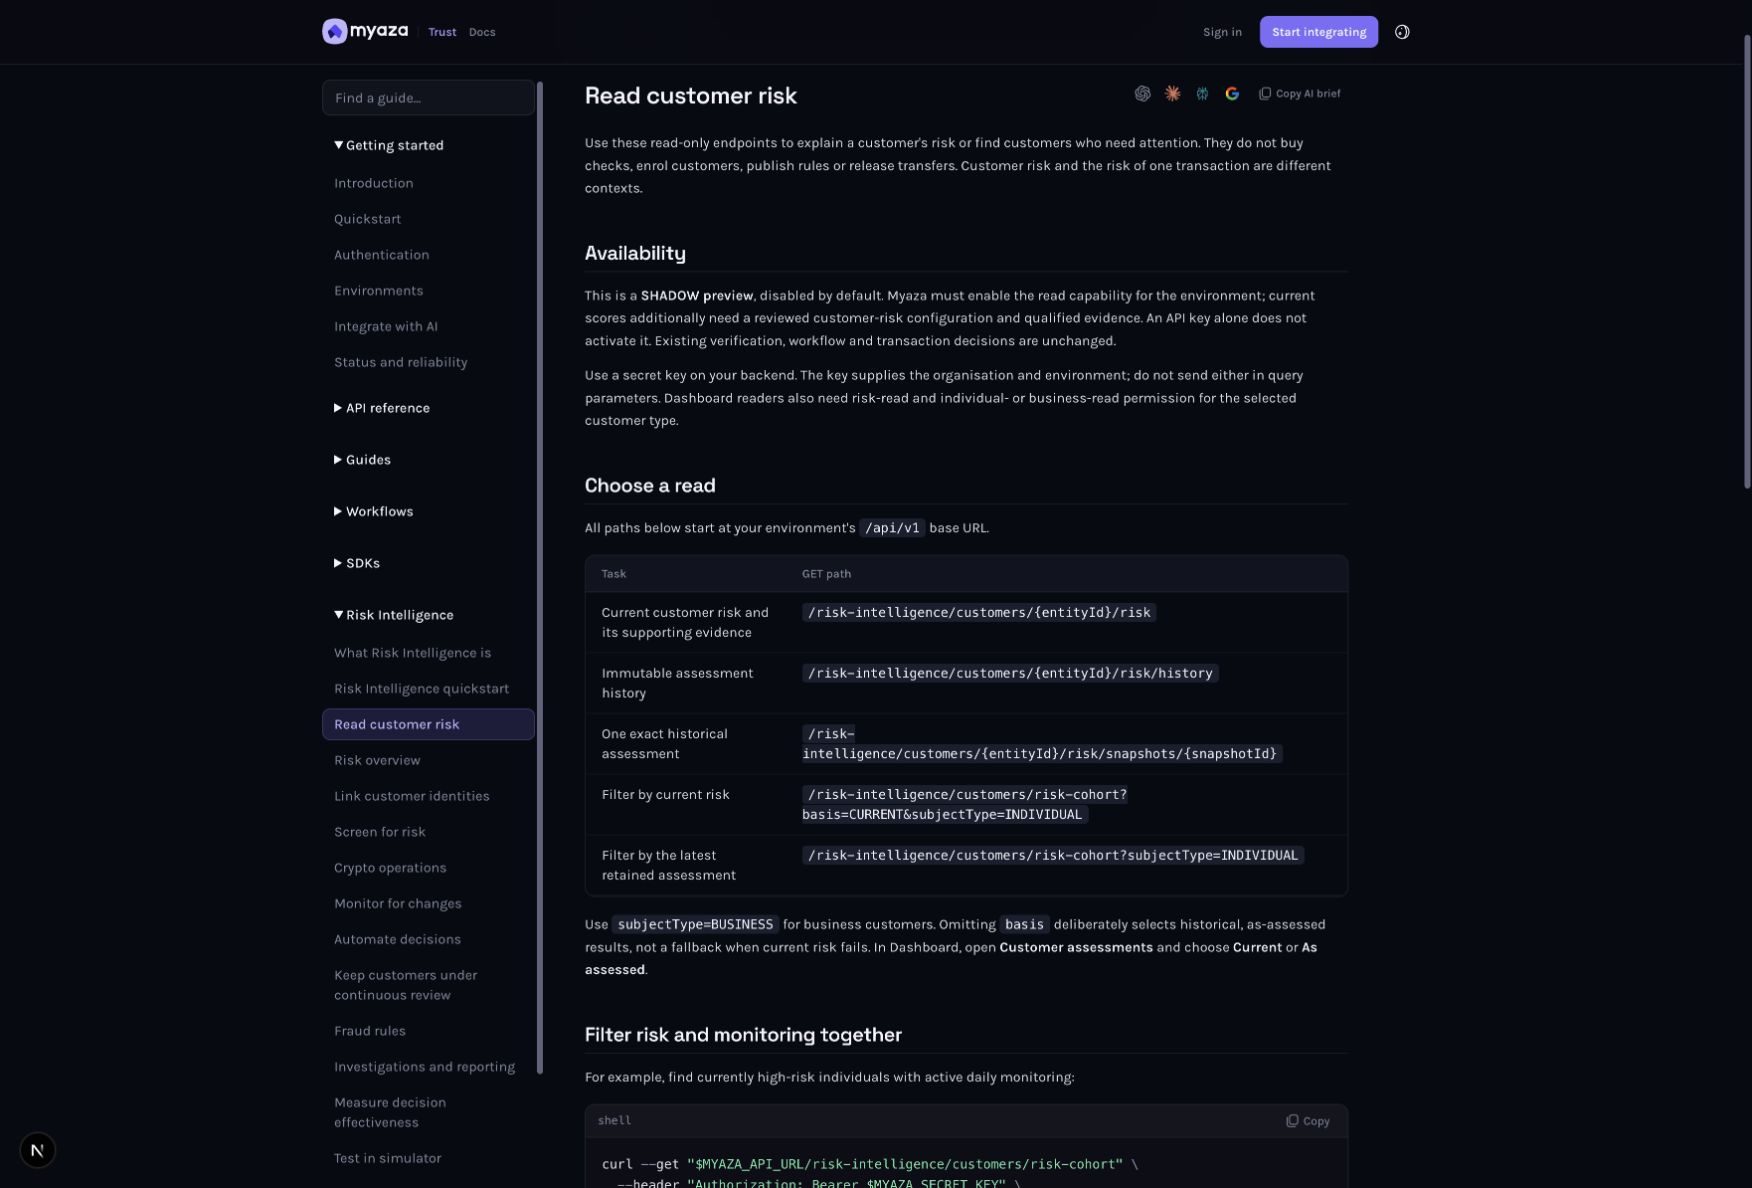
Référence d'intégration : Lire le risque client
Étape 6 : Actualiser correctement les vues client combinées
Pour le filtrage de la cohorte actuelle, utilisez la base documentée= CURRENT et les filtres de sujet saisis. La surveillance doit être effectuée uniquement via la lecture combinée prise en charge. Les lignes et les totaux sont actualisés simultanément à la fenêtre de transition renvoyée ; les listes paginées indépendamment ne sont pas fusionnées. À l’expiration de la fenêtre de validité, les valeurs actuelles sont supprimées jusqu’à ce que l’actualisation réussisse. Ces lectures n’achètent pas de chèques, ne publient pas de règles et n’autorisent pas les paiements.
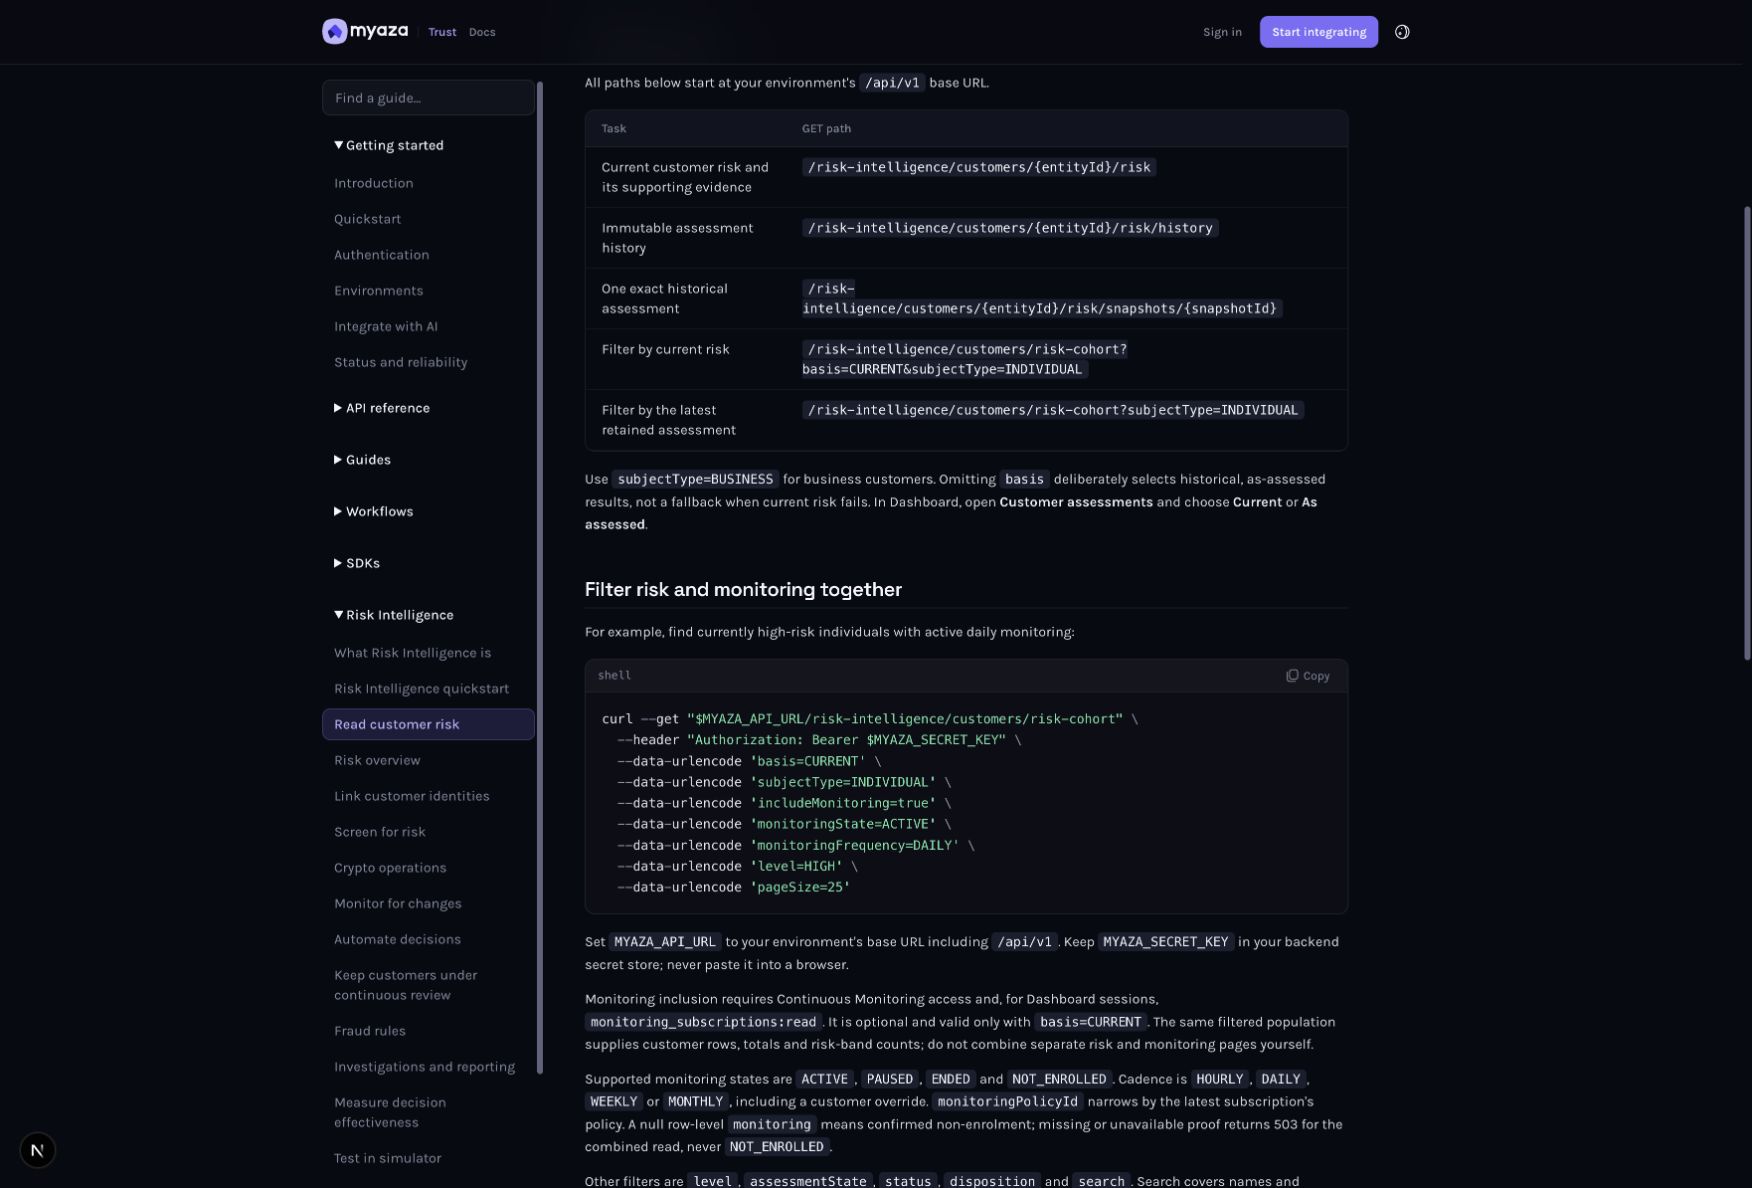
Référence d'intégration : Filtrer les risques et surveiller ensemble
Tirez le meilleur parti de cette capacité
Utilisez des liens d'instantané exacts pour une question d'audit afin que les preuves historiques ne puissent pas être modifiées silencieusement pour correspondre aux preuves actuelles.
Afficher la couverture à côté du score. Un résultat « Faible » complet et une évaluation incomplète nécessitent une interprétation différente.
Considérez les liens comme une explication de l'évaluation sélectionnée et évitez d'ajouter deux fois du contexte au score.
Testez-le avant de vous y fier.
Exécutez les scénarios de test ou de simulation pris en charge pour ce produit. Si un outil est réservé à la production, vérifiez d'abord les droits d'accès et la portée, puis utilisez uniquement un test de production autorisé et préalablement validé. Une capture d'écran de la documentation ou le chargement réussi d'une page ne constituent pas un test d'intégration de bout en bout.
Un zéro réel diffère d'une preuve non évaluée ou incomplète.
L'histoire fige un instantané précis.
Les données actuelles expirées disparaissent jusqu'à ce que l'actualisation réussisse.
Un changement d'espace de travail supprime les données client précédentes.
Les lectures ne créent aucun contrôle, frais ni pouvoir d'exécution.
Dépannage
L'aperçu n'est pas disponible.
Vérifiez l'activation de l'environnement, la configuration actuelle et les autorisations. N'utilisez pas une version antérieure comme preuve de disponibilité.
La partition est manquante.
Veuillez consulter l'état et la couverture de l'évaluation. « Manquant » ne signifie pas « nul » ou « faible ».
Les totaux relatifs aux risques et au suivi divergent.
Utilisez la population unique combinée prise en charge plutôt que des résultats paginés séparés et croisés.
Ouvrez les références d'installation et d'intégration
Ouvrir l'outil tableau de bord (s’ouvre dans un nouvel onglet)
Consultez le guide d'intégration (s’ouvre dans un nouvel onglet)
lectures sur le risque client (s’ouvre dans un nouvel onglet)
Renseignements sur les risques (s’ouvre dans un nouvel onglet)
Retour à la page Solutions (s’ouvre dans un nouvel onglet) . Choisissez la fonctionnalité que vous souhaitez activer, puis suivez son guide.
Sources
Charles Archibong
Cofondateur
Charles Archibong est le cofondateur de Toden. Il écrit sur la vérification d'identité, les technologies financières et les aspects pratiques de la création de services numériques de confiance.


